USD/CAD: канадец ослаб, но борьба за сопротивление еще не проиграна

Канадский доллар за прошедший период торговался разнонаправленно в широком диапазоне, последовательно перейдя от укрепления к ослаблению.
Определяющим фактором укрепления выступали военные действия в районе Красного моря, спровоцировавшие резкий рост цен на нефть, на фоне эскалации конфликта на Ближнем Востоке и опасений за транспортировку нефти через важнейшие морские маршруты. Вместе с тем, Банк Канады сохранил ставку на уровне 2,25% седьмой раз подряд, что задействовало монетарный драйвер движения. Регулятор отметил широкое восстановление канадской экономики во втором квартале, но одновременно обозначил усиление проинфляционных рисков из-за продолжения ближневосточного конфликта и возобновления агрессивных пошлин на канадский экспорт в США. Экономические данные показали, что ВВП Канады во втором квартале вырос на 3,3% в годовом исчислении, существенно превзойдя ожидания. Общая инфляция (CPI) удерживалась около 3,0% (во многом из-за дорогих моторных топлив), а базовая инфляция составляла 2,2%. Одновременно доллар США испытывал определённое давление на фоне сохраняющейся неопределённости относительно дальнейшей политики ФРС.
Первый слом тенденции случился на фоне публикации блоков статистики по рынку труда США и Канады. Статистический отчет Канадского бюро статистики зафиксировал неожиданную потерю 42 000 рабочих мест в августе, полностью перекрывшую часть июльского прироста (+75 000). Безработица в Канаде осталась на уровне 6,4%, однако темпы роста почасовой заработной платы замедлились с 2,8% до 2,0% в годовом выражении. В США отчет по занятости вне сельскохозяйственного сектора (Nonfarm Payrolls) показал прирост на 162 000 рабочих мест, что значительно превысило консенсус-прогнозы (65 000) и показатель июля (+21 000), при уровне безработицы 4,1%. Однако движение не превратилось в полноценный устойчивый разворот: дорогая нефть и относительно слабый доллар США вернули пару на исходный уровень.
Переломным моментом периода стал выход данных по инфляции в США за август: индекс цен производителей (PPI) показал рост на 0,4% за месяц (5,4% г/г), индекс потребительских цен (CPI) вырос на 0,4% за месяц (3,4% г/г). Ключевым фактором стал базовый CPI (Core CPI), исключающий продукты питания и энергию, который вырос на 0,3% за месяц при прогнозе 0,2%. Подорожание бензина на 3,9% и ускорение роста цен на услуги (Supercore CPI до +0,5% за месяц) указали на расширение инфляционного давления в американской экономике. Это радикально изменило монетарные ожидания: вероятность повышения процентной ставки ФРС на 25 базисных пунктов мгновенно взлетела с 70% до 85-87%. Двухлетняя доходность американских облигаций поднялась до 4,63%, что дополнительно увеличивало преимущество доллара США по доходности.
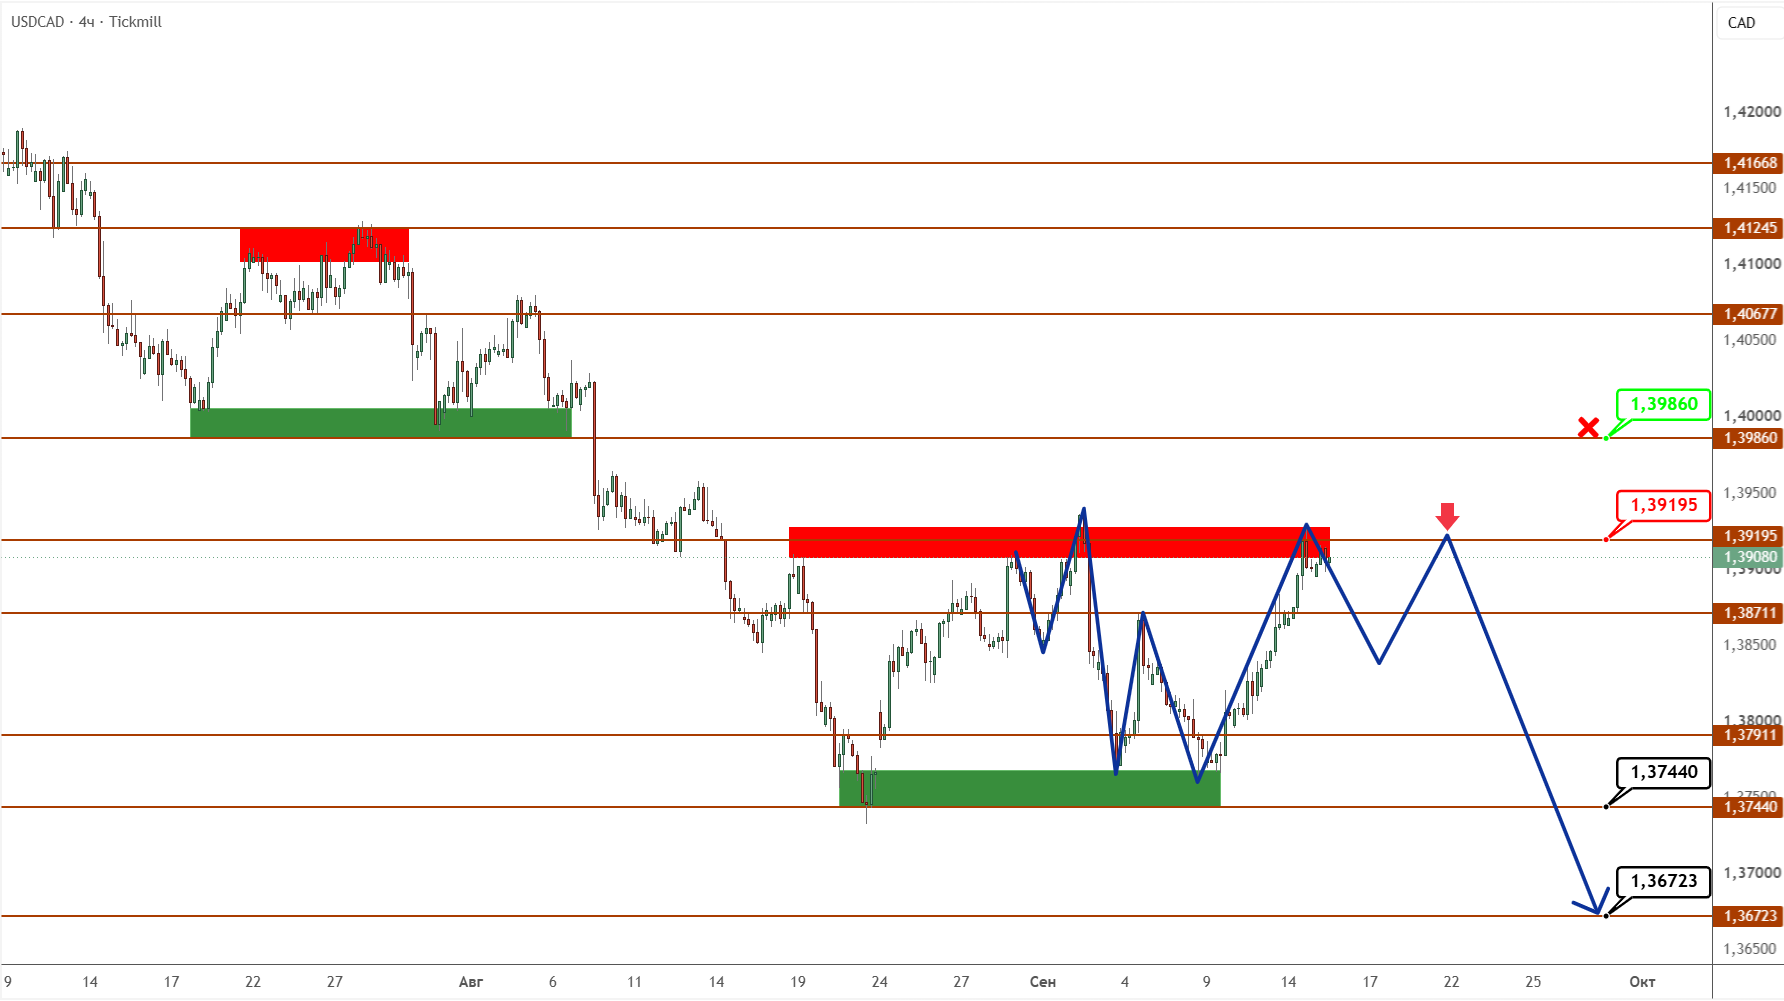
Технически пара продолжает оставаться в нисходящем тренде, и пока не пройдены ключевые уровни, нисходящий вектор остается актуальным.
Для его возобновления цене необходимо закрепиться ниже уровня 1,3919, где проходит граница ключевой зоны сопротивления с высокой активностью продавцов, которые сдерживают попытки продолжить восходящее движение.
В случае формирования уверенного отскока после текущего ретеста этой зоны появится сигнал к развитию следующей волны снижения с целевой областью в районе 1,3744-1,3672.
Текущий сценарий будет отменен в случае пробоя зоны сопротивления с последующим закреплением цены выше разворотного уровня на 1,3986.
***
Понравилась моя статья и пользуетесь приложением Telegram?
Если Вы ответили на оба вопроса "Да!", тогда подпишитесь на мой канал и больше никогда не пропускайте новые выпуски.
Отказ от ответственности: предоставленные материалы предназначены только для информационных целей и не должны рассматриваться как рекомендации по инвестициям. Точка зрения, информация или мнения, выраженные в тексте, принадлежат исключительно автору, а не работодателю автора, организации, комитету или другой группе, физическому лицу или компании.
Прошлые результаты не являются показателем будущих результатов.
Предупреждение о рисках: CFD-контракты – сложные инструменты, сопряженные с высокой степенью риска быстрой потери денег ввиду использования кредитного плеча. 69% и 73% розничных инвесторов теряют деньги на торговле CFD в рамках сотрудничества с Tickmill UK Ltd и Tickmill Europe Ltd соответственно. Вы должны оценить то, действительно ли Вы понимаете, как работают CFD-контракты, и сможете ли Вы взять на себя высокий риск потери своих денег.
Фьючерсы и опционы: торговля фьючерсами и опционами с маржей несет высокую степень риска и может привести к убыткам, превышающим ваши первоначальные инвестиции. Эти продукты подходят не для всех инвесторов. Убедитесь, что вы полностью понимаете риски и принимаете соответствующие меры для управления своими рисками.
Арман активно торгует на рынке Forex уже 10 лет. Занимается обучением начинающих трейдеров и консультированием в части торговли и построения собственной торговой стратегии и управления рисками. Имеет больше 7 лет опыта работы в различных брокерских компаниях в качестве аналитика и консультанта.